2025年中国宠物食品出海市场分析报告
一、引言
随着全球宠物经济的持续升温,宠物食品市场展现出强劲的增长潜力。中国作为全球宠物食品生产与出口的重要基地,正迎来出海战略的关键窗口期。本报告基于2023-2025年全球市场数据与趋势,深入分析中国宠物食品出海的现状、机遇与挑战,并提出策略建议,为行业参与者提供决策参考。
二、全球宠物食品市场概览(2023-2025)
1. 市场规模与增速
全球宠物食品市场规模预计从2023年的1100亿美元增长至2025年的1350亿美元,年复合增长率(CAGR)约10.8%。其中,北美、欧洲仍为最大消费市场,但东南亚、拉美、中东等新兴市场增速显著,成为出海新引擎。
- 消费趋势
- 高端化:天然、有机、功能性(如肠道健康、关节护理)产品需求上升。
- 细分化:针对品种、年龄段、特殊健康状况的定制食品受欢迎。
- 可持续性:环保包装、昆虫蛋白、植物基等概念兴起。
- 电商化:线上渠道占比从2023年的30%提升至2025年的45%,DTC模式成为主流。
三、中国宠物食品出海现状
1. 出口规模
据中国海关数据,2024年中国宠物食品出口额达68亿美元,同比增长18%,预计2025年将突破80亿美元。主要出口目的地包括美国、日本、韩国、德国、英国、东南亚各国。
- 主要出海模式
- OEM/ODM代工:为国际品牌生产,利润薄但量大,仍是主流模式之一。
- 自主品牌出海:通过亚马逊、TikTok Shop、独立站及线下渠道推广自有品牌,利润更高但营销成本大。
- 跨境电商+海外仓:利用Shopee、Lazada、Temu等平台,结合海外仓提升履约效率。
- 海外并购/合资:通过收购当地品牌或与渠道商合作,快速进入市场。
- 代表企业
- 中宠股份:布局美国、加拿大、新西兰工厂,自主品牌“Wanpy”进入欧美主流渠道。
- 佩蒂股份:以咀嚼类零食见长,拓展东南亚与欧洲市场。
- 乖宝宠物:旗下“麦富迪”出海东南亚,并收购美国品牌Waggin' Train。
- 疯狂小狗、比瑞吉等:通过跨境电商试水海外。
四、2025年出海关键机遇
1. 新兴市场红利
东南亚(印尼、泰国、越南)宠物消费年增速超15%,消费者对中国品牌接受度较高;中东(沙特、阿联酋)宠物食品进口依赖度超80%,利润空间大。
2. 供应链优势
中国拥有完整的宠物食品原料、加工、包装产业链,成本较欧美低20%-30%,且产能灵活,适合小批量定制。
3. 跨境电商与社媒营销
TikTok、Instagram等平台可精准触达养宠人群,通过KOL测评、萌宠短视频实现低成本获客。海外仓+Temu全托管模式降低中小品牌出海门槛。
4. 差异化产品创新
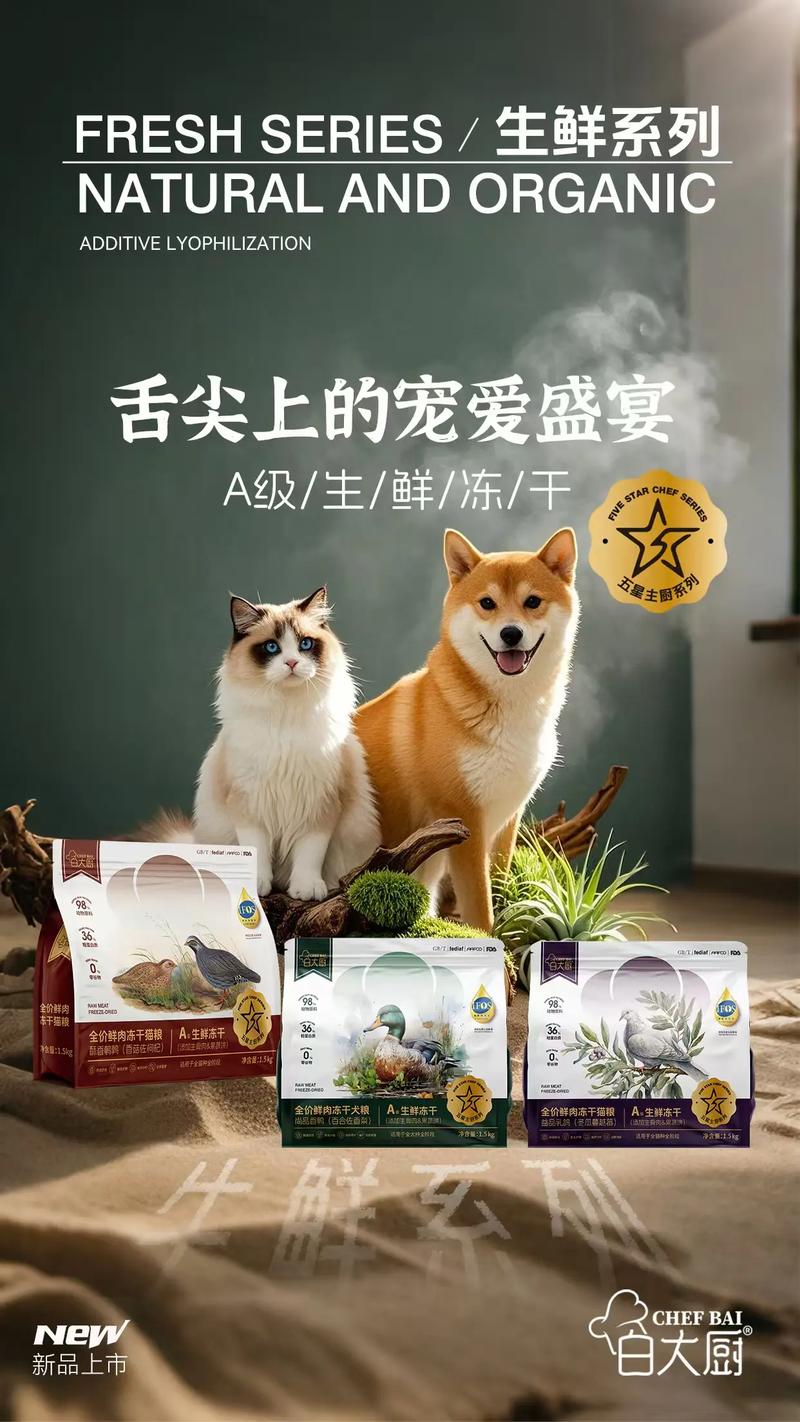
中药草本零食、冻干鹌鹑、昆虫蛋白粮等中国特色或新概念产品具备差异化竞争力。
五、主要挑战与风险
- 法规与准入壁垒
- 美国FDA、欧盟FEDIAF、日本MAFF等对营养成分、添加剂、标签要求严格。
- 部分国家要求工厂注册、进口许可证,周期长、成本高。
2. 品牌信任度不足
中国自主品牌在欧美仍面临“低端、代工”刻板印象,需长期投入品牌建设。
3. 国际竞争激烈
玛氏、雀巢、高露洁等巨头占据主要渠道,新兴品牌如The Farmer's Dog、Ollie等抢占高端市场。
4. 汇率与物流波动
海运价格、关税政策、汇率变化直接影响利润,需建立弹性供应链。
六、策略建议
- 分市场分层策略
- 欧美:以OEM升级为ODM,逐步推出自主品牌,专注高端功能性零食。
- 东南亚:主推性价比主粮+零食,利用跨境电商快速铺货。
- 中东:与当地经销商合作,推出清真认证产品。
2. 强化合规与品控
建立符合国际标准的HACCP、BRCGS体系,提前完成FDA、EU注册,避免合规风险。
3. 品牌本土化运营
雇佣当地团队,调整包装设计与营销话术,与本土KOL合作,参与宠物展会。
4. 数字化出海
利用AI选品、海外仓智能补货、独立站SEO/SEM,提升运营效率。
5. 合作与并购
与海外渠道商、品牌方成立合资公司,或收购区域性中小品牌,快速获取渠道与用户。
七、2025年展望
预计到2025年底,中国宠物食品出海将从“产品输出”转向“品牌输出+供应链输出”,自主品牌占比有望从当前的20%提升至35%。东南亚、中东将成为增长最快的区域,功能性零食、冻干、鲜粮等品类机会最大。企业需在合规、品牌、创新三方面持续投入,方能在全球宠物食品蓝海中占据一席之地。
如若转载,请注明出处:http://www.apetdesign.com/product/4.html
更新时间:2026-10-07 23:51:47